July 9, 2026
•
7 min read
Box 3: Bespaar op belastingen met werkelijk rendement
Nieuws
By
Heeft u een brief van de Belastingdienst ontvangen over het aanvullend
Heeft u een brief van de Belastingdienst ontvangen over het aanvullend rechtsherstel in box 3? Grote kans dat uw werkelijke rendement lager is dan het forfaitaire rendement en daarmee kunt u aanzienlijk besparen op belasting. Wij ondersteunen u bij het inzichtelijk maken van dit rendement en het verlagen van uw belastingdruk.
Het rendement op uw vastgoed bestaat uit het directe rendement (huur minus kosten) en het indirecte rendement (waardestijging of -daling). Voor het directe rendement kunt u uw administratie raadplegen, maar voor het indirecte rendement biedt een professionele taxatie uitkomst. Zo krijgt u een betrouwbare, actuele waardering van uw vastgoed op de verschillende peildata.
U kunt op twee manieren belasting besparen. De taxatie nemen als basis voor het forfaitaire rendement of op basis van de taxatie uw werkelijke rendement bepalen. We lichten beide opties verder toe. Deze toelichting hebben wij opgesteld in samenspraak met het in vastgoed gespecialiseerde fiscaal advieskantoor RechtStaete Vastgoedadvocaten & Belastingadviseurs B.V. Zij kunnen u verder helpen uw box 3 heffing te verlagen mede op basis van door ons verrichte taxaties.
De WOZ-waarde is de standaardbasis voor de bepaling van het forfaitaire rendement op woningen in box 3, maar deze waarde is opgebouwd uit enkele ficties die niet altijd aansluiten bij de werkelijkheid. Deze ficties zijn:
De gemeente gaat ervan uit dat het object als volledig eigendom wordt overgedragen. Dit betekent dat bijvoorbeeld erfpacht of andere beperkte rechten op het vastgoed niet worden meegerekend, zelfs als die in werkelijkheid de waarde verlagen.
Er wordt uitgegaan van een leegstandssituatie zonder huurovereenkomsten. Dit betekent dat de gemeente doet alsof het vastgoed per direct en in zijn geheel beschikbaar is, ook al is het bijvoorbeeld verhuurd.
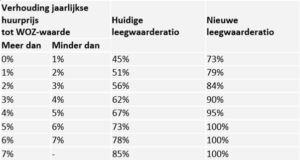
Deze ficties zorgen ervoor dat eigenaren worden belast op basis van een waarde die vaak hoger is dan de werkelijke situatie. In het verleden kon men voor verhuurde woningen een aanzienlijke korting krijgen, tot wel 55%, om de lagere verhuurde waarde te reflecteren.
Dit is de zogenaamde leegwaarderatio. Deze korting is recent fors versoberd, terwijl het verschil tussen leegstaand en verhuurde woningen de afgelopen jaren juist is opgelopen. Voor erfpachtsituaties geldt overigens nog steeds dat er een afslag op de WOZ waarde kan worden genomen van 20 maal de canon.
Door een taxatie uit te laten voeren, wordt in de meeste gevallen een lagere waarde vastgesteld dan de WOZ-waarde, die als basis voor het forfaitaire rendement kan dienen vermits de taxatiewaarde maar 10% of meer lager uit komt dan de WOZ waarde gecorrigeerd met de leegwaarderatio en eventuele aftrek voor erfpacht Dit verlaagt uw belastbare vermogen met behoud van flexibiliteit.
De Hoge Raad heeft in juni van dit jaar beslist dat als er sprake is van een werkelijk rendement dat lager is dan het wettelijke forfaitaire rendement uitgegaan mag worden van het lagere werkelijke rendement. Het gaat dan wel om een lager rendement over alle bezittingen in box 3. Het is dus niet zo dat bij een waardedaling van een enkel pand voor enkel dat pand mag worden uitgegaan van het lagere werkelijke rendement.
Op dit moment is er in feite een keuzemodel. Als het werkelijke rendement hoger is dan het wettelijke forfaitaire rendement mag worden uitgegaan van het lagere wettelijke forfaitaire rendement, terwijl als het werkelijke rendement lager ligt mag worden uitgegaan van dat lagere werkelijke rendement. Het werkelijke rendement wordt daarbij bepaald zonder kostenaftrek met uitzondering van rentekosten. Waardemutaties van onder meer vastgoed tellen mee voor de bepaling van het lagere werkelijk rendement.
Met het bepalen van de belasting op basis van het werkelijk rendement heeft u nog meer mogelijkheden om de belastingdruk te verkleinen. Door een taxatie uit te laten voeren op het waarde piekmoment van begin 2023, is de kans groot dat u voor het van toepassing zijnde fiscale jaar op een negatief rendement komt.
De waarde van zowel verhuurde woningen als veel commercieel vastgoed is in 2023 tussen de 20 en 30% gedaald. Met een negatief totaal rendement heeft u geen belastingdruk. Daarbij adviseren wij voor 2023 ook een taxatie per 1 januari 2022 te laten doen omdat niet uitgesloten is dat net als bij de WOZ waarde moet worden uitgegaan van een peildatum die op 1 januari van het voorgaande jaar ligt.
Het formulier voor het werkelijk rendement wordt in de zomer van 2025 beschikbaar, maar voorbereiden kan nu al belastingvoordeel opleveren. Of u nu kiest voor werkelijk of forfaitair rendement, een taxatie biedt flexibiliteit en besparingsmogelijkheden. Op dit moment staan veel aanslagen over de jaren vanaf 2021 nog open. Als u verwacht dat ook in die jaren sprake is geweest van een lager werkelijk rendement kan het zinvol zijn om ook voor die jaren taxaties te laten verrichten.
Bent u klaar om belasting te besparen met een taxatie? Neem contact op met ons team voor een vrijblijvend gesprek over de mogelijkheden.
Managing Partner Real Estate & Valuations
Lees hier ons eerdere artikel over de veranderingen in 2024 voor Box 3 van de Inkomstenbelasting gerelateerd aan Vastgoed.
Omdat u jaarlijks kunt kiezen tussen werkelijk of forfaitair rendement heeft u veel flexibiliteit. Stijgen de waarden, dan kunt u het forfaitaire rendement kiezen, dat vaak constanter is en minder reageert op marktfluctuaties.
Aandachtspunt is de toekomstige invoering van een belastingheffing op basis van het werkelijke rendement in box III. Dan geldt dus niet langer het keuzemodel zoals het nu bestaat. Het voornemen bestond om deze heffing met ingang van 1 januari 2027 in te voeren. Die datum zal waarschijnlijk niet worden gehaald. Het is belangrijk om de ontwikkeling rondom die invoering goed bij te houden omdat die invoering ook gepaard zal gaan met een waardebepaling van het vastgoed. Die waardebepaling geldt dan als inkoopprijs op basis waarvan bij verkoop de in box 3 te belasten boekwinst zal worden bepaald. Een hoge “inkoopprijs” kan in dat geval toekomstige heffing beperken. Naar verwachting zal deze “inkoopprijs” worden gebaseerd op de WOZ waarde. Zeker is dat echter niet. Zoals vermeld is het van belang de ontwikkelingen rondom deze toekomstige wetgeving goed te blijven volgen.
Zoals hiervoor weergegeven heeft de Hoge Raad in juni dit jaar bepaald hoe volgens het werkelijke rendement moet worden bepaald. Desondanks zijn er nog een aantal onduidelijkheden. Het formulier om het werkelijke rendement op te geven wordt in 2025 door de belastingdienst beschikbaar gesteld en dan kunnen we u hier meer over vertellen.
De belastingdruk is gestegen doordat de forfaitaire rendementen in het huidige systeem vaak hoger uitvallen dan de werkelijke rendementen, vooral bij beleggingen en vastgoed. Fluctuaties in de werkelijke marktwaarde komen niet altijd overeen met de stabiele forfaitaire percentages. Daarnaast heeft de wetgever de belastingtarieven verhoogd (van 30% naar 36%) om gemiste inkomsten te compenseren, na uitspraken van de Hoge Raad die spaarders in het gelijk stelden.
Voorheen kon de leegwaardecorrectie een korting van maximaal 55% geven op de WOZ-waarde van verhuurde woningen. In het nieuwe systeem is deze correctie sterk beperkt.
Momenteel kunnen verliezen in box 3 niet worden meegenomen naar een volgend jaar. Box 3 gaat uit van een vastgestelde peildatum en berekent belasting over het vermogen op die datum, zonder mogelijkheid om negatieve rendementen (verliezen) door te schuiven naar een toekomstig belastingjaar. De Hoge Raad heeft bepaald dat ook bij de bepaling van het werkelijk rendement verliezen van het ene jaar niet met een ander jaar mogen worden verrekend.
Een taxatie kan lagere waarderingen vaststellen, wat voor de komende jaren tot belastingverlaging kan leiden. U moet de taxatie wel elk jaar laten updaten. Over dit onderwerp zal in de komende 6 maanden meer duidelijk worden.
Wij gaan graag met u in overleg om een indicatie te geven of een taxatie in verhouding staat met de kostenbesparing. Op basis van kerngegevens van u vastgoed en/of portefeuille kunnen we dit snel voor u doen. Neem contact op met ons team voor een vrijblijvend gesprek over de mogelijkheden.