De leegstand op de Amsterdamse kantorenmarkt bedraagt circa 10%. Achter dit stadsgemiddelde gaan echter grote verschillen schuil tussen kleine en grote…
Spring Real Estate Research, september 2026
De leegstand op de Amsterdamse kantorenmarkt bedraagt circa 10%. Achter dit stadsgemiddelde gaan echter grote verschillen schuil tussen kleine en grote kantoorunits.
Spring Real Estate Research heeft het Amsterdamse kantooraanbod uitgesplitst naar unitgrootte en afgezet tegen de verhuurtransacties van de afgelopen twaalf maanden. Daaruit komt een duidelijke tweedeling naar voren.
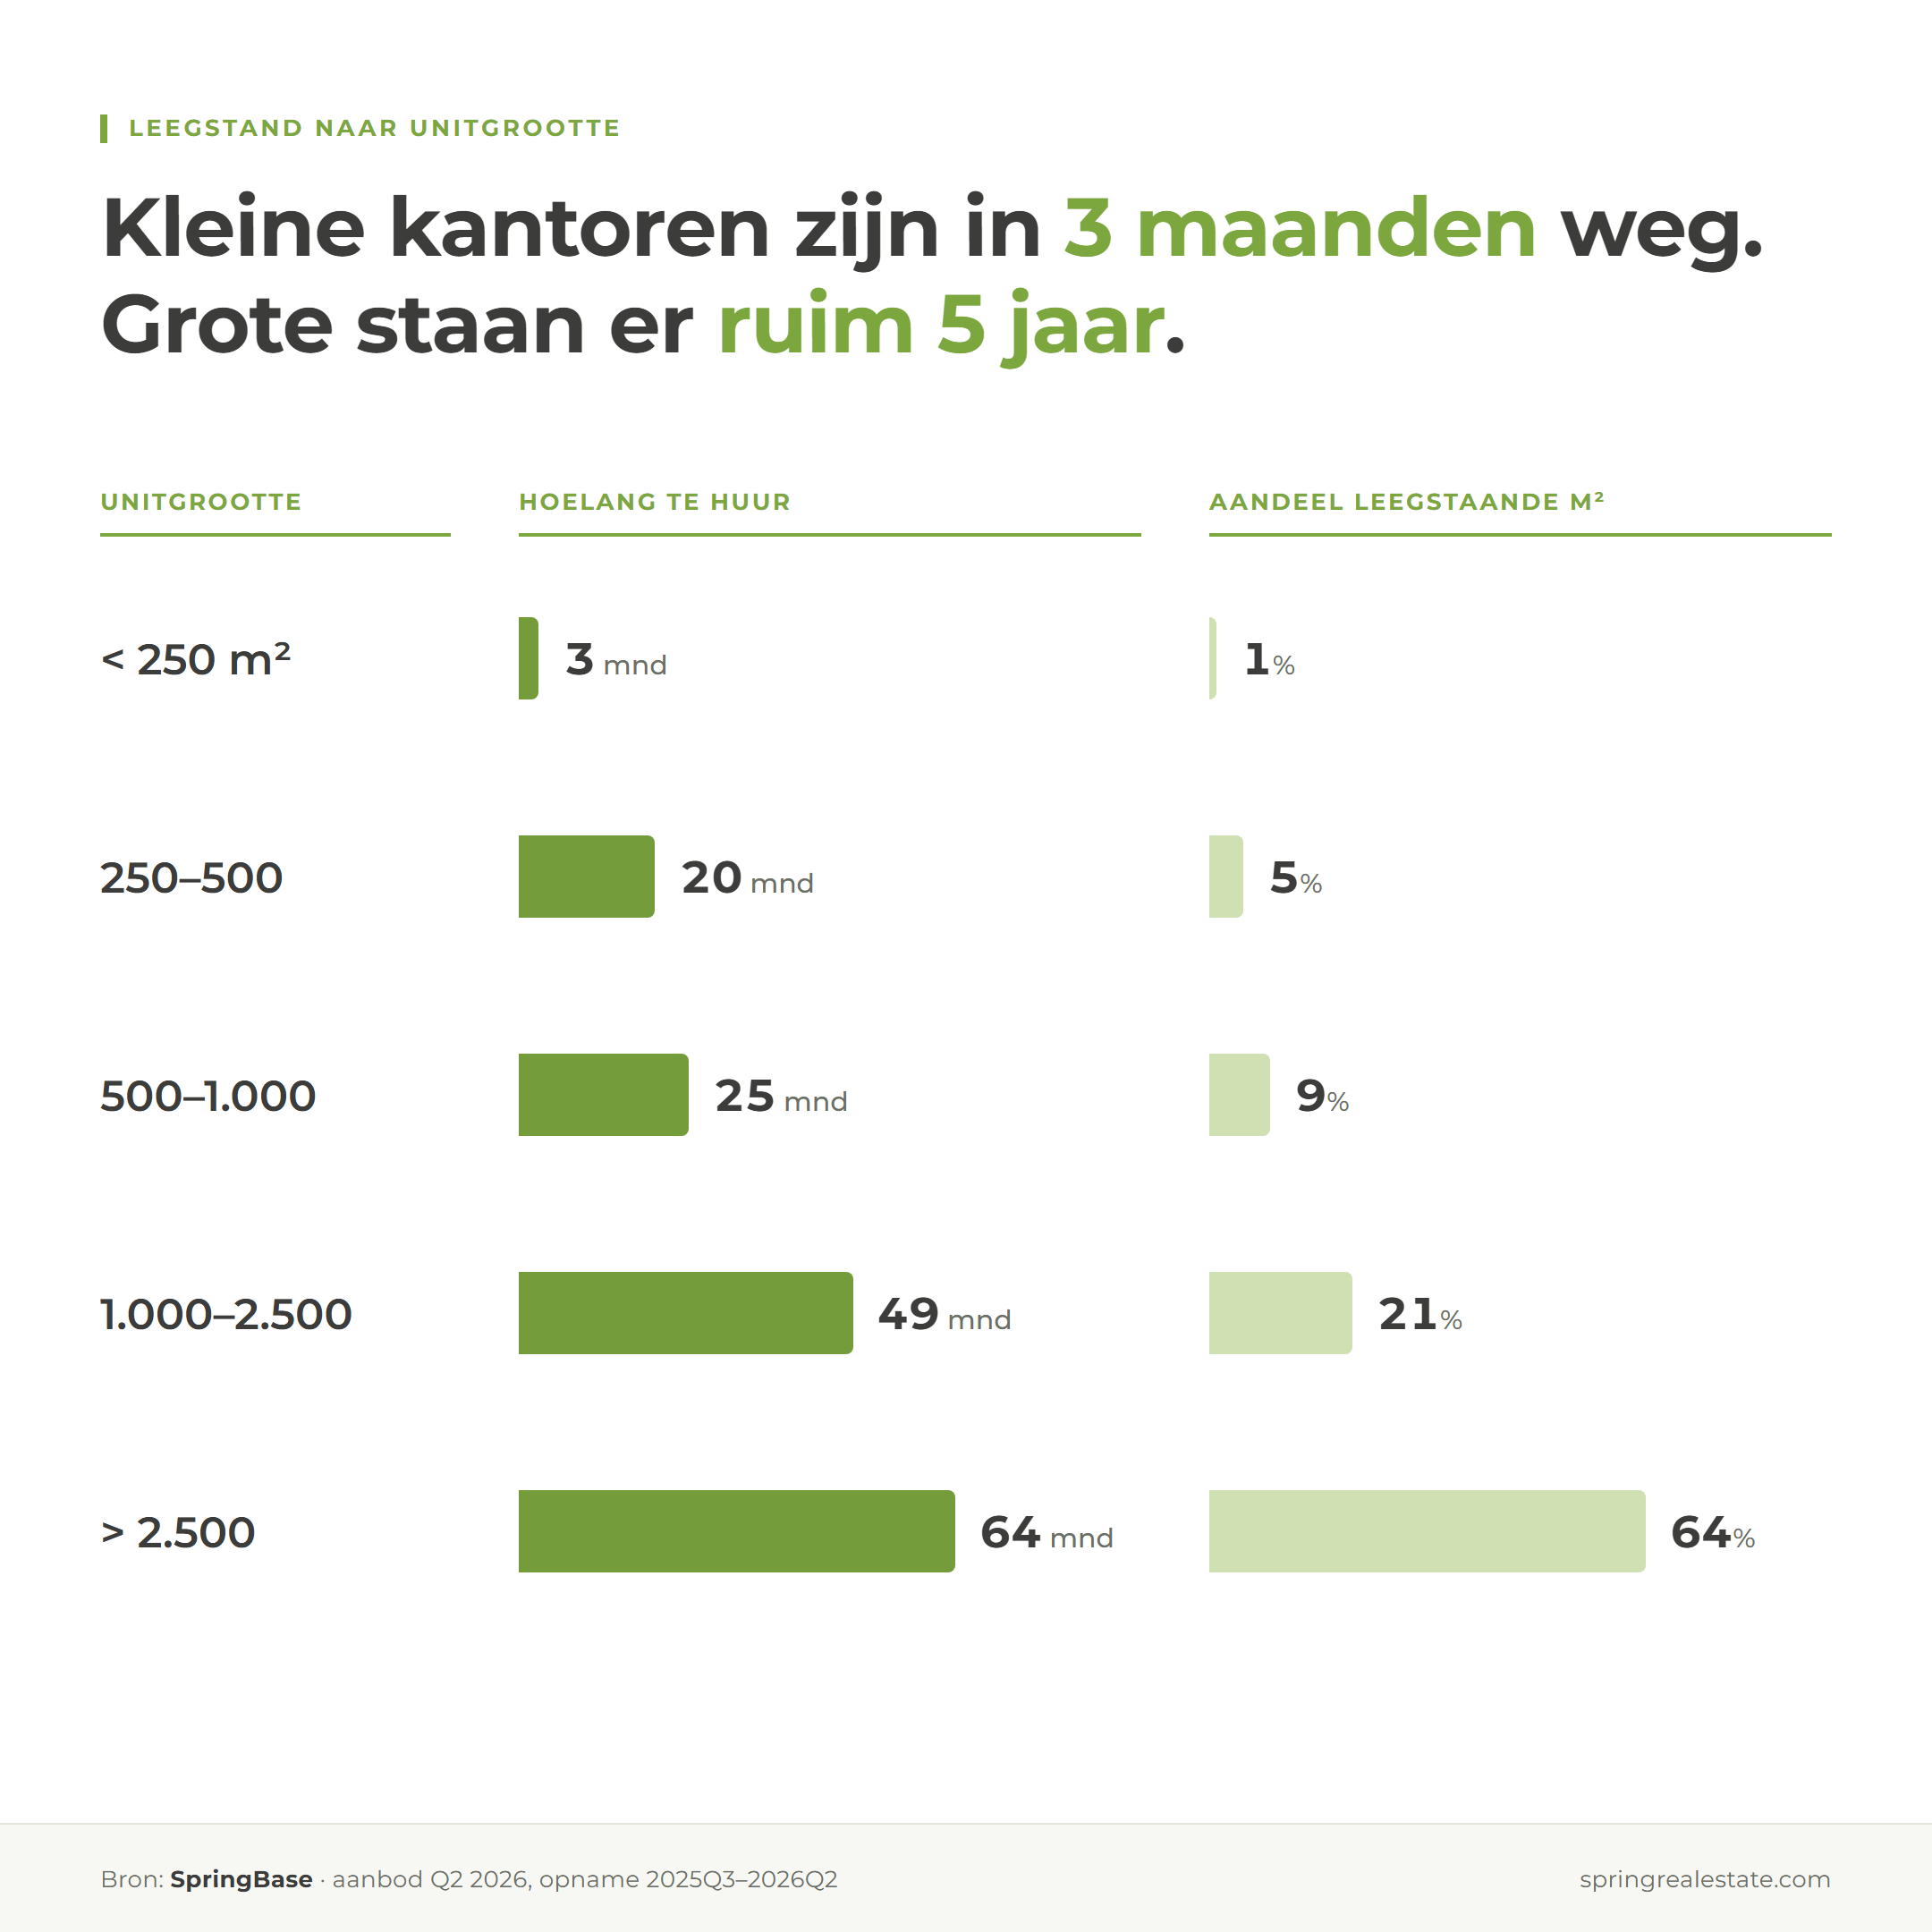
Leegstand naar unitgrootte: hoelang een unit te huur staat en het aandeel leegstaande m². Bron: SpringBase, aanbod Q2 2026, opname Q3 2025 - Q2 2026.
Drie maanden voorraad tegenover ruim vijf jaar
In de categorie tot 250 m² staan momenteel 39 kantoorunits te huur. In hetzelfde segment vonden het afgelopen jaar 154 verhuurtransacties plaats. Bij het huidige opnametempo vertegenwoordigt dit een theoretische voorraad van drie maanden.
Aan de andere kant van het spectrum staan 85 units groter dan 2.500 m² te huur, terwijl in deze categorie het afgelopen jaar slechts 16 transacties plaatsvonden. Daarmee komt de theoretische voorraad-opnameverhouding uit op 64 maanden: ruim vijf jaar.
Juist in deze grote units bevindt zich een aanzienlijk deel van de leegstaande kantoorruimte. Deze 85 units zijn verdeeld over 74 gebouwen en vertegenwoordigen gezamenlijk 533.871 m². Dat is 64% van alle leegstaande kantoormeters in Amsterdam, bijna twee derde, terwijl deze categorie slechts 18% van het totale aantal aangeboden units beslaat. Minder dan één op de vijf units omvat daarmee bijna twee derde van de aangeboden vierkante meters.
De Amsterdamse kantorenleegstand is daarmee in belangrijke mate geconcentreerd in een relatief beperkt aantal gebouwen met grote beschikbare vloeren.
De vraag zoekt klein, het aanbod is groot
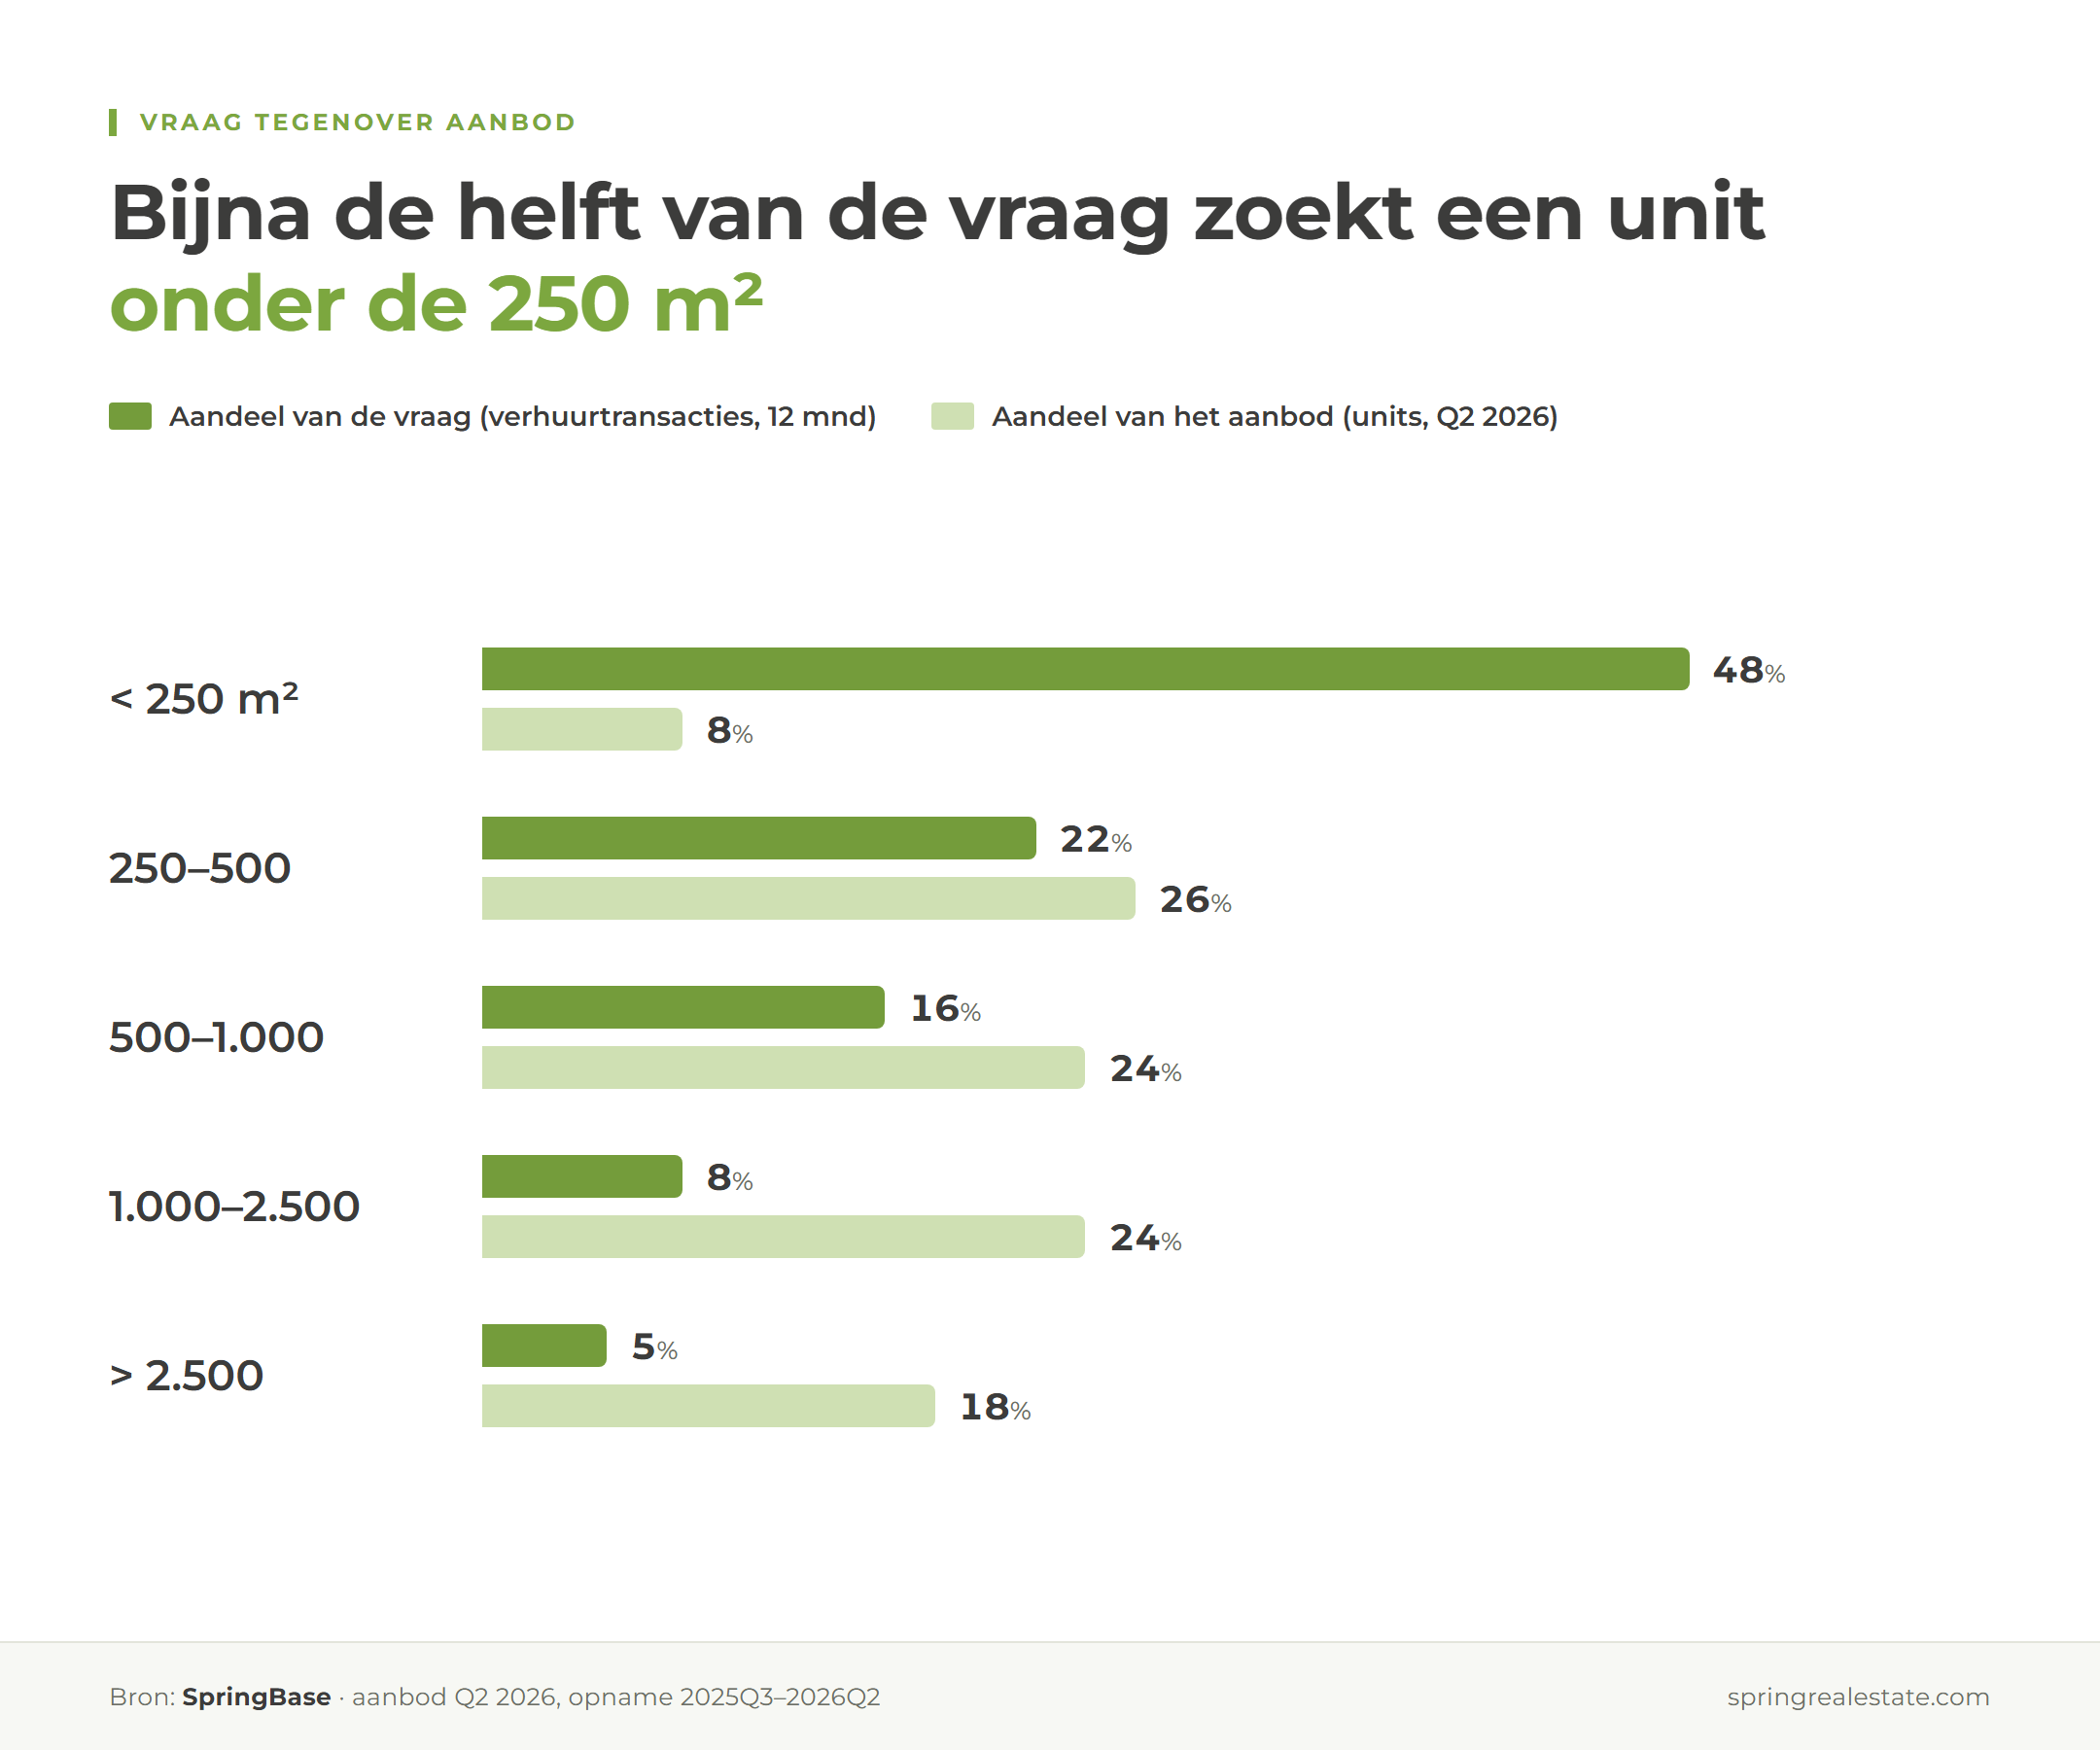
De verdeling van de vraag vormt vrijwel het spiegelbeeld van het aanbod. Van alle verhuurtransacties in het afgelopen jaar betrof 48% een unit kleiner dan 250 m². Tegelijkertijd vertegenwoordigt deze categorie slechts 8% van het actuele aanbod.
Boven de 2.500 m² is het beeld omgekeerd. Deze categorie is goed voor 18% van de aangeboden units, maar vertegenwoordigde slechts 5% van de verhuurtransacties.
Vraag tegenover aanbod: aandeel van de verhuurtransacties (12 maanden) en van het aanbod (units, Q2 2026) per unitgrootte. Bron: SpringBase.
Deze verdeling lijkt geen tijdelijke kwartaalontwikkeling. Het aandeel van de grootste categorie in het totaal aantal leegstaande vierkante meters beweegt al vijf kwartalen tussen de 54% en 64%. De concentratie van leegstand in grote kantoorvloeren lijkt daarmee een structureel kenmerk van de Amsterdamse kantorenmarkt te zijn geworden.
Aan de huurprijzen is geen eenduidige verklaring af te lezen. De leegstand in deze categorie beperkt zich niet tot één prijssegment: grote kantoorvloeren komen in uiteenlopende prijsklassen minder snel overeen met de huidige vraag.
Wat is er mis met die 74 gebouwen?
Een voor de hand liggende verklaring is veroudering: gedateerde gebouwen op minder courante locaties. De data laat een ander beeld zien.
Van de grote leegstaande meters komt 32% uit de periode 2000 tot 2010 en is 29% gebouwd in 2010 of later; het mediane bouwjaar is 2001. Samen zit 60% van deze meters dus in gebouwen van na 2000: de generatie kantoren die twintig jaar geleden als modern gold, en jonger. Van deze meters beschikt bovendien 57% aantoonbaar over energielabel A of beter; de labels D tot en met G komen bij de bekende labels in deze categorie niet voor.
Ook de locatie biedt geen volledige verklaring. 59% van deze meters staat weliswaar in grootschalige kantoorgebieden zoals Zuidoost en Sloterdijk, maar 18% bevindt zich in het centrum en 10% op de Zuidas.
Wat als gemene deler overblijft, is de maatvoering zelf: vloeren die groter zijn dan waar de huidige vraag om vraagt.
De markt zag hetzelfde, van de andere kant
De NVM signaleerde in maart 2026 eveneens een toenemende tweedeling op de kantorenmarkt. Volgens de NVM bestaat vooral een tekort aan kleinere, duurzame en hoogwaardige kantoorunits op goed bereikbare locaties. Tegelijkertijd worden organisaties kritischer op grotere metrages en verschuift de vraag naar kleinere en flexibelere kantoorruimten.
Onze cijfers laten hetzelfde marktbeeld vanuit een andere invalshoek zien. Waar de NVM een tekort aan kleinere kantoorunits constateert, meten wij dat het aanbod in deze categorie beperkt is ten opzichte van het aantal transacties. Grote units vertegenwoordigen daarentegen een groot deel van de leegstaande meters, terwijl slechts een klein deel van de vraag zich op dit segment richt.
De maatvoering is niet de enige factor
In de zoekvragen die Spring Real Estate analyseert, komt naast de gevraagde grootte nog een tweede eis nadrukkelijk terug: het opleverniveau. De discrepantie tussen wat huurders op dit punt vragen en wat er in deze 74 gebouwen wordt aangeboden, hebben wij eveneens in kaart gebracht.
Benieuwd naar deze analyse, of naar wat dit betekent voor een specifiek gebouw of een portefeuille? Neem dan contact op met Spring Real Estate Research via sam.benninga@springrealestate.com.
Over deze analyse: gebaseerd op 462 aanbodregistraties die op de peildatum (tweede kwartaal 2026) leegstonden en 320 Amsterdamse kantoorverhuurtransacties tussen 1 juli 2025 en 30 juni 2026, exclusief verlengingen en onderhuur. De voorraad-opnameverhouding is het actuele aanbod gedeeld door het opnametempo van het afgelopen jaar: een marktverhouding, geen voorspelling van de verhuurtijd. Gebouwen zijn geteld per kantoorcomplex.