July 9, 2026
•
3 min read
Veranderingen in 2024 voor Box 3 van de Inkomstenbelasting Gerelateerd aan Vastgoed
Nieuws
By
In 2024 zijn er significante veranderingen doorgevoerd in box 3 van
In 2024 zijn er significante veranderingen doorgevoerd in box 3 van de inkomstenbelasting, die van invloed zijn op vastgoedbeleggers. Deze veranderingen betreffen met name de leegwaarderatio, het fictief rendement en het belastingpercentage. In dit artikel wordt dieper ingegaan op wat deze veranderingen inhouden en wat Spring Accounting, onderdeel van Spring Services, hierin kan betekenen.
De leegwaarderatio, die de waarde van verhuurde woningen bepaalt voor de belastingheffing in box 3, is herzien. Voorheen konden verhuurde woningen met een huur onder de marktwaarde aanzienlijk lager worden gewaardeerd, wat resulteerde in een lagere belastingdruk voor vastgoedbeleggers. In 2024 wordt de leegwaarderatio aangepast om deze discrepantie te verminderen.
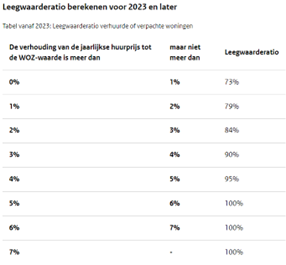
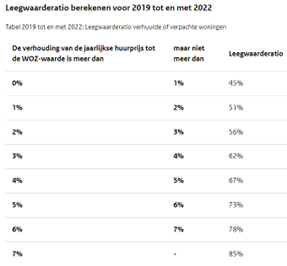
(Bron: Belastingdienst)
Het fictief rendement, dat wordt gebruikt om het belastbare inkomen uit vermogen te berekenen, is in 2024 verhoogd. Dit rendement is een veronderstelde opbrengst van het vermogen, ongeacht de werkelijke inkomsten die zijn behaald.
De Hoge Raad oordeelde op 24 december 2021 dat de manier waarop vermogen in box 3 wordt belast in strijd is met het Europees Verdrag voor de Rechten van de Mens (EVRM). Volgens de uitspraak mag alleen het werkelijk rendement op het vermogen worden belast.
De Hoge Raad doet waarschijnlijk in augustus/september 2024 een belangrijke uitspraak. De kans bestaat dat de Hoge Raad gaat beslissen dat de box 3-heffing moet plaatsvinden op basis van uw werkelijke rendement uit uw vermogen, als dit lager is dan het rendement dat volgt uit de wettelijke bepalingen.
Om die reden is het verstandig om bij ontvangst van een definitieve aanslag uw werkelijke rendement te (laten) vergelijken met het rendement in uw aanslag. Is dit werkelijke rendement (veel) lager, dan kunt u alleen uw rechten veiligstellen als u binnen zes weken na ontvangst van de definitieve aanslag IB 2023 in bezwaar komt.
Naast de aanpassing van het fictief rendement, is ook het belastingpercentage in box 3 verhoogd in 2024. Dit percentage wordt toegepast op het berekende fictieve rendement om de uiteindelijke belasting te bepalen.
De gecombineerde effecten van deze wijzigingen hebben aanzienlijke gevolgen voor vastgoedbeleggers:
Voor vastgoedbeleggers betekent dit een hogere belastingdruk, wat invloed kan hebben op de rendabiliteit van hun investeringen. Het is essentieel voor beleggers om deze veranderingen in overweging te nemen bij hun investeringsbeslissingen en fiscale strategieën dienovereenkomstig aan te passen.
De wijzigingen in box 3 voor 2024 vertegenwoordigen een belangrijke herziening van het belastingstelsel met betrekking tot vastgoed. Afhankelijk van uw persoonlijke situatie kan Spring Accoutning, onderdeel van Spring Services, berekenen of het verschil tussen uw werkelijke rendement en het wettelijke rendement negatief voor u uitpakt. Indien dit het geval is kan Spring Accounting in bezwaar gaan tegen uw definitieve aangifte. Afhankelijk van uw persoonlijke situatie kan het ook voordelig zijn om uw vastgoed in een BV te exploiteren.
Meer weten? Neem gerust contact met ons op voor een informeel gesprek onder het genot van een kop koffie, waarin we kunnen sparren over uw persoonlijke situatie en hoe Spring kan ondersteunen hierbij.